Tổng chi phí sở hữu căn hộ không chỉ gồm giá mua. Người mua cần lập dòng tiền theo thời gian, tính đủ thuế phí, quỹ bảo trì, nội thất, khoản vay, vận hành, chi phí cơ hội và quỹ dự phòng bằng dữ liệu có thể xác minh.
Giá ghi trên bảng hàng hoặc phiếu tính giá chưa phản ánh toàn bộ số tiền cần chuẩn bị để sở hữu một căn hộ. Người mua còn có thể phát sinh các khoản theo hợp đồng, quỹ bảo trì, lệ phí, nội thất, chi phí vay, chi phí vận hành, sửa chữa, chi phí cơ hội và quỹ dự phòng trong suốt thời gian nắm giữ.
Vì vậy, tổng chi phí sở hữu chỉ có ý nghĩa khi được tính cho đúng căn hộ, đúng lịch thanh toán và một khoảng thời gian xác định. Mỗi đầu vào cần đi kèm đơn vị, thời điểm phát sinh, nguồn dữ liệu và trạng thái xác minh. Không nên lấy giá quảng cáo, lãi suất tham khảo hoặc mức phí của một trường hợp khác để điền như dữ liệu đã được xác nhận.
Bài viết này trình bày phương pháp lập bảng tổng chi phí sở hữu căn hộ Hanoi Seasons Garden. Các thông tin pháp lý được rà soát ngày 19/08/2026; người mua vẫn cần kiểm tra hợp đồng, thông báo của cơ quan có thẩm quyền và quy định có hiệu lực tại thời điểm thực hiện nghĩa vụ.
Xác định thời gian tính và dữ liệu đầu vào
Trước khi cộng các khoản tiền, người mua cần khóa phạm vi của phép tính. Một bảng ngân sách từ ngày ký hợp đồng đến ngày nhận bàn giao sẽ cho kết quả khác với bảng tổng chi phí trong năm năm hoặc mười năm. Nếu hai phương án sử dụng mốc thời gian khác nhau, kết quả không thể so sánh trực tiếp.
Tổng chi phí sở hữu là gì?
Tổng chi phí sở hữu là toàn bộ chi phí liên quan đến việc mua, tài trợ, hoàn thiện, duy trì và xử lý tài sản trong một khoảng thời gian đã chọn. Khái niệm này rộng hơn giá mua vì ghi nhận cả các dòng tiền phát sinh sau khi ký hợp đồng.
Có hai góc nhìn nên được lập song song:
- Tổng dòng tiền chi ra cho biết người mua phải chuẩn bị bao nhiêu tiền và vào thời điểm nào.
- Chi phí sở hữu kinh tế cho biết chi phí thực của quyết định sau khi xét chi phí cơ hội, lợi ích tài chính được ghi nhận và giá trị thu hồi ròng tại cuối kỳ.
Hai chỉ số phục vụ hai câu hỏi khác nhau. Một phương án có chi phí kinh tế chấp nhận được vẫn có thể gây thiếu tiền tại một đợt thanh toán. Ngược lại, lịch thanh toán giãn không đồng nghĩa tổng chi phí dài hạn thấp hơn.
Chọn ngày bắt đầu và ngày kết thúc
Ngày bắt đầu có thể là ngày đặt cọc, ngày ký thỏa thuận hoặc ngày ký hợp đồng, tùy mục đích phân tích. Điều quan trọng là mọi phương án phải dùng cùng nguyên tắc. Nếu khoản đặt cọc được tính trong phương án này nhưng bị bỏ khỏi phương án khác, bảng so sánh sẽ sai ngay từ đầu.
Ngày kết thúc có thể là ngày nhận bàn giao, hết năm thứ năm, hết thời hạn vay hoặc thời điểm dự kiến chuyển nhượng. Khi mốc kết thúc sớm hơn thời hạn vay, bảng tính phải ghi nhận dư nợ còn lại thay vì giả định khoản vay đã kết thúc.
Đối với chi phí phát sinh theo tháng, cần thống nhất cách tính tháng lẻ. Đối với chi phí theo năm, cần xác định tính theo năm dương lịch, năm sở hữu hay chu kỳ mười hai tháng kể từ ngày phát sinh. Quy tắc này phải được ghi trong phần giả định.
Phân biệt dữ liệu hợp đồng, báo giá và giả định
Mỗi con số nên được gắn một trạng thái:
- Đã xác minh: có trong hợp đồng, phụ lục, thông báo chính thức, báo giá còn hiệu lực hoặc văn bản pháp luật áp dụng.
- Chờ xác minh: đã có nguồn tham khảo nhưng chưa xác nhận cho đúng căn, đúng thời điểm hoặc đúng đối tượng.
- Giả định: được dùng để chạy kịch bản và phải có lý do lựa chọn.
Không nên điền ô trống bằng một mức trung bình rồi trình bày như dữ liệu chính thức. Nếu chưa có đơn giá quản lý, báo giá nội thất hoặc điều kiện vay, bảng tính phải để trạng thái chờ xác minh và kiểm tra độ nhạy của biến đó.
Chuẩn hóa đơn vị và thời điểm
Một biến đầu vào hoàn chỉnh cần có ít nhất năm thuộc tính: tên khoản mục, giá trị, đơn vị, ngày phát sinh và nguồn. Những khoản theo tỷ lệ phải ghi rõ giá trị làm căn cứ. Những khoản theo diện tích phải nêu diện tích nào được sử dụng. Những khoản định kỳ phải ghi số tháng hoặc số năm.
| Nhóm dữ liệu | Đơn vị nên dùng | Mốc thời gian | Nguồn ưu tiên |
|---|---|---|---|
| Giá trị hợp đồng | Đồng | Theo từng đợt thanh toán | Hợp đồng và phụ lục |
| Khoản theo tỷ lệ | Phần trăm và đồng | Ngày nghĩa vụ phát sinh | Hợp đồng hoặc văn bản áp dụng |
| Nội thất | Đồng theo hạng mục | Ngày đặt cọc, nghiệm thu, thanh toán | Danh mục bàn giao và báo giá |
| Khoản vay | Đồng, phần trăm mỗi năm hoặc mỗi kỳ | Theo lịch giải ngân và trả nợ | Thư phê duyệt, hợp đồng tín dụng |
| Phí vận hành | Đồng trên đơn vị tính mỗi tháng | Từ mốc được quy định | Hợp đồng, thông báo quản lý |
| Chi phí cơ hội | Phần trăm mỗi năm và đồng | Từ ngày thực chi đến cuối kỳ | Giả định có căn cứ của người mua |
| Giá trị thu hồi | Đồng | Tại ngày kết thúc kịch bản | Dữ liệu giao dịch và giả định thoái vốn |
Nếu một khoản được báo bằng phần trăm mỗi năm nhưng bảng tính chạy theo tháng, cần chuyển đổi nhất quán và ghi rõ phương pháp. Không được tự chia hoặc nhân khi chưa hiểu lãi suất danh nghĩa, lãi suất thực và cách tính của hợp đồng.
Công thức tổng dòng tiền chi ra và chi phí sở hữu kinh tế
Một bảng tổng chi phí nên tách dòng tiền thực khỏi các điều chỉnh kinh tế. Cách tách này giúp tránh cộng trùng và cho phép người mua kiểm tra từng bước.
Công thức tổng dòng tiền chi ra
Ở cấp độ tổng quát:
Tổng dòng tiền chi ra trong kỳ = khoản thanh toán liên quan đến căn hộ + thuế, lệ phí và quỹ bảo trì + nội thất, thiết bị + chi phí vay + chi phí vận hành + sửa chữa, thay thế + khoản chi khác đã xác minh.
Mỗi nhóm phải được cộng theo đúng ngày phát sinh. Nếu mục tiêu là kiểm tra khả năng thanh toán, bảng cần hiển thị dòng tiền theo tháng hoặc theo từng đợt thay vì chỉ có một tổng cuối kỳ.
Khoản thanh toán gốc của căn hộ và khoản trả gốc ngân hàng cần được thiết kế cẩn thận để tránh cộng trùng. Nếu ngân hàng giải ngân trực tiếp cho bên bán, dòng tiền mua căn hộ là nguồn sử dụng vốn; phần vay là nguồn tài trợ. Trong bảng dòng tiền cá nhân, người mua chỉ ghi phần vốn tự có trả cho bên bán và các khoản trả nợ cho ngân hàng theo thời gian, đồng thời vẫn theo dõi đầy đủ giá trị tài sản và dư nợ.
Công thức chi phí sở hữu kinh tế
Khi cần so sánh quyết định sở hữu với một phương án sử dụng vốn khác, có thể mở rộng:
Chi phí sở hữu kinh tế = tổng dòng tiền chi ra + chi phí cơ hội − lợi ích tài chính được ghi nhận − giá trị thu hồi ròng tại cuối kỳ.
Lợi ích tài chính phải được định nghĩa rõ. Với người mua ở thực, đó có thể là khoản thuê nhà không còn phải trả, nhưng chỉ ghi nhận từ thời điểm thực sự chuyển vào ở. Với tài sản cho thuê, dòng tiền thuê phải được lập trong một kịch bản riêng sau khi trừ thời gian trống và chi phí khai thác.
Giá trị thu hồi ròng chỉ xuất hiện khi mô hình có kịch bản bán hoặc định giá tài sản tại cuối kỳ. Không nên trừ một mức giá bán dự kiến khi chưa xác định ngày bán, nguồn dữ liệu, chi phí giao dịch, nghĩa vụ tài chính và dư nợ còn lại.
Tránh cộng trùng giữa giá, thuế, nội thất và khoản vay
Phiếu tính giá có thể trình bày giá trước thuế, giá đã gồm một số khoản hoặc tổng số tiền cần thanh toán. Người mua phải đối chiếu định nghĩa trước khi nhập. Nếu tổng giá đã bao gồm thuế giá trị gia tăng, không được cộng thêm lần nữa.
Tương tự, danh mục bàn giao có thể đã bao gồm một số thiết bị. Dự toán nội thất chỉ được cộng phần cần bổ sung. Phí bảo hiểm hoặc phí thẩm định nếu đã được ngân hàng khấu trừ khi giải ngân vẫn phải được ghi nhận, nhưng không cộng lại ở một dòng khác.
Nên tạo cột “đã nằm trong khoản nào” để truy vết. Một khoản mục chỉ được ghi một lần trong công thức tổng, kể cả khi nó xuất hiện trên nhiều tài liệu.
Dòng tiền danh nghĩa và giá trị hiện tại
Với kỳ phân tích dài, một đồng thanh toán hôm nay và một đồng thanh toán sau nhiều năm không có giá trị kinh tế giống nhau. Người mua có thể lập thêm cột giá trị hiện tại nếu hiểu rõ tỷ lệ chiết khấu sử dụng.
Giá trị hiện tại của dòng tiền tại kỳ t = dòng tiền tại kỳ t ÷ (1 + tỷ lệ chiết khấu mỗi kỳ)^t.
Tỷ lệ chiết khấu là giả định, không phải số liệu dự án. Nếu không có căn cứ phù hợp, nên giữ bảng dòng tiền danh nghĩa và phân tích độ nhạy thay vì chọn một tỷ lệ tùy ý. Không được cộng trực tiếp tổng danh nghĩa với tổng đã chiết khấu.
Giá hợp đồng, lịch thanh toán, thuế phí và quỹ bảo trì
Nhóm chi phí này cần ưu tiên dữ liệu trong hợp đồng, phụ lục, thông báo thanh toán và văn bản pháp luật. Bảng giá truyền thông chỉ có thể dùng để sàng lọc ban đầu, không thay thế tài liệu của đúng căn hộ.
Đọc giá trị căn hộ trong hợp đồng
Người mua cần xác định giá trước thuế, thuế giá trị gia tăng, quỹ bảo trì, giá trị của quyền hoặc dịch vụ đi kèm nếu có và các khoản điều chỉnh do chênh lệch diện tích khi bàn giao. Cách trình bày có thể khác nhau giữa phiếu tính giá và hợp đồng, nên không sử dụng tên gọi của một dòng mà chưa đọc định nghĩa.
Các câu hỏi cần trả lời gồm:
- Giá đang xem đã gồm những khoản nào?
- Khoản nào tính theo diện tích trong hợp đồng?
- Có điều kiện chiết khấu hoặc nghĩa vụ đi kèm hay không?
- Chênh lệch diện tích khi bàn giao được xử lý thế nào?
- Khoản nào có thể thay đổi theo thông báo của cơ quan có thẩm quyền?
Không nên chép lại một bảng giá vào bài phương pháp. Mỗi người mua cần nhập dữ liệu của đúng căn và lưu ngày nhận thông tin.
Chuyển lịch thanh toán thành dòng tiền
Mỗi đợt thanh toán nên có một dòng riêng:
| Ngày dự kiến | Nội dung | Tỷ lệ nếu có | Số tiền | Nguồn tiền | Dư nợ sau giao dịch | Nguồn xác minh | Trạng thái |
| Ngày theo hồ sơ | Đặt cọc hoặc đợt đầu | Theo tài liệu | Theo đúng căn | Vốn tự có hoặc nguồn khác | Theo lịch vay | Hợp đồng, phụ lục | Đã xác minh/chờ xác minh |
| Ngày theo tiến độ | Đợt tiếp theo | Theo tài liệu | Công thức từ giá trị căn cứ | Vốn tự có hoặc giải ngân | Cập nhật sau mỗi đợt | Thông báo thanh toán | Đã xác minh/chờ xác minh |
| Ngày bàn giao | Khoản đến hạn khi bàn giao | Theo tài liệu | Theo hợp đồng | Nguồn đã chuẩn bị | Cập nhật | Biên bản và thông báo | Đã xác minh/chờ xác minh |
| Ngày hoàn tất thủ tục | Khoản còn lại hoặc nghĩa vụ liên quan | Theo quy định | Theo hồ sơ | Nguồn phù hợp | Cập nhật | Thông báo chính thức | Đã xác minh/chờ xác minh |
Đối với bất động sản hình thành trong tương lai thanh toán nhiều lần, mẫu hợp đồng do cơ quan quản lý công bố dẫn chiếu nguyên tắc lần đầu không quá 30% giá trị hợp đồng gồm cả tiền đặt cọc; các lần tiếp theo theo tiến độ nhưng tổng thông thường không quá 70% trước bàn giao; khi chưa cấp giấy chứng nhận, bên bán không được thu quá 95%. Đây là giới hạn pháp lý chung, không phải lịch thanh toán của một căn cụ thể. Người mua phải đối chiếu hợp đồng thực tế và trường hợp áp dụng tại mẫu hợp đồng mua bán căn hộ chung cư.
Quỹ bảo trì phần sở hữu chung
Theo Điều 152 Luật Nhà ở số 27/2023/QH15, đối với trường hợp thuộc phạm vi áp dụng, người mua phải đóng kinh phí bảo trì bằng 2% giá trị căn hộ hoặc phần diện tích được bán; khoản này được tính riêng với tiền bán và cần được quy định trong hợp đồng. Luật có hiệu lực từ ngày 01/01/2025.
Trong bảng tính, công thức nên tham chiếu đúng ô giá trị làm căn cứ:
Quỹ bảo trì dự kiến = tỷ lệ áp dụng × giá trị làm căn cứ ghi trong hợp đồng.
Không nên lấy giá quảng cáo làm căn cứ. Người mua cần kiểm tra thời điểm nộp, giá trị tính và thông tin nhận tiền trong hợp đồng hoặc thông báo liên quan.
Lệ phí trước bạ và lệ phí cấp giấy chứng nhận
Tại thời điểm rà soát ngày 19/08/2026, Nghị định số 10/2022/NĐ-CP đang là căn cứ hiện hành về lệ phí trước bạ; mức thu đối với nhà, đất là 0,5%. Số tiền phải nộp không nên được mặc định bằng 0,5% giá hợp đồng, vì giá tính lệ phí trước bạ được xác định theo hồ sơ và quy định áp dụng.
Lệ phí trước bạ dự kiến = tỷ lệ hiện hành × giá tính lệ phí trước bạ theo hồ sơ.
Bảng ngân sách nên để riêng ô tỷ lệ, ô giá tính và ngày cập nhật. Cách này cho phép thay đổi đầu vào khi quy định hoặc hồ sơ thay đổi mà không phải sửa công thức.
Nghị định số 202/2026/NĐ-CP được ban hành ngày 08/06/2026 nhưng đến ngày 01/03/2027 mới có hiệu lực. Vì vậy, tại ngày rà soát của bài viết, văn bản này là căn cứ hiệu lực tương lai. Nếu nghĩa vụ phát sinh từ ngày có hiệu lực hoặc sau đó, người mua phải cập nhật lại quy định trước khi tính.
Lệ phí cấp giấy chứng nhận và các chi phí thủ tục khác có thể phụ thuộc hồ sơ và quy định địa phương. Chỉ nhập số tiền sau khi có thông báo hoặc căn cứ phù hợp; không dùng một mức cố định cho mọi người mua.
Nội thất, vay, vận hành, chi phí cơ hội và dự phòng
Đây là nhóm làm hai căn có giá hợp đồng tương đương tạo ra tổng chi phí khác nhau. Phương pháp đúng là tách từng biến, dùng báo giá hoặc hồ sơ riêng và đặt chi phí vào đúng thời điểm.
Dự toán nội thất từ danh mục bàn giao
Điểm bắt đầu không phải một mức tiền trên mỗi mét vuông, mà là danh mục đã được bàn giao và mục tiêu sử dụng. Người mua cần đánh dấu hạng mục đã có, hạng mục phải bổ sung và hạng mục tùy chọn.
Ngân sách có thể chia thành:
- Hoàn thiện bổ sung và xử lý bề mặt.
- Nội thất cố định như hệ tủ hoặc chi tiết gắn với căn hộ.
- Nội thất rời như giường, bàn, ghế và thiết bị lưu trữ.
- Thiết bị điện, đồ gia dụng và phụ kiện.
- Thiết kế, vận chuyển, lắp đặt, vệ sinh và nghiệm thu.
- Khoản dự phòng thi công được trình bày riêng.
Ngân sách nội thất = tổng báo giá theo hạng mục + vận chuyển, lắp đặt và chi phí liên quan + khoản dự phòng được ghi rõ.
Mỗi báo giá cần có ngày hiệu lực, phạm vi công việc, thuế nếu có, điều kiện thanh toán và hạng mục loại trừ. Không gộp khoản dự phòng vào báo giá rồi coi toàn bộ là chi phí đã xác minh.
Chi phí vay theo lịch dư nợ thực tế
Chi phí vay không chỉ có tiền lãi. Tùy hồ sơ, người mua có thể phát sinh phí thẩm định, phí đăng ký biện pháp bảo đảm, bảo hiểm theo yêu cầu, phí trả nợ trước hạn và khoản liên quan khác.
Với mỗi kỳ:
Tiền lãi kỳ t = dư nợ làm căn cứ tại kỳ t × lãi suất của kỳ t.
Dư nợ cuối kỳ = dư nợ đầu kỳ + giải ngân mới − phần gốc đã trả.
Tổng chi phí vay trong kỳ phân tích = tổng tiền lãi + các khoản phí và chi phí vay đã xác minh.
Phải đọc đúng phương thức tính lãi, lịch trả gốc và cách chuyển từ lãi suất năm sang lãi suất kỳ theo hợp đồng. Không nên dùng công thức trả góp cố định nếu khoản vay có giai đoạn ưu đãi, lãi suất thả nổi hoặc lịch trả gốc khác.
Bảng vay nên có các cột: ngày, dư nợ đầu kỳ, giải ngân, trả gốc, lãi suất, tiền lãi, phí, tổng tiền trả và dư nợ cuối kỳ. Ít nhất ba kịch bản cần được kiểm tra: điều kiện ban đầu, điều kiện sau ưu đãi và kịch bản áp lực cao hơn. Mục tiêu là kiểm tra sức chịu đựng của ngân sách, không phải dự báo chính xác lãi suất tương lai.
Chi phí vận hành theo đơn vị tính và số tháng
Phí quản lý phải được tính theo diện tích làm căn cứ, đơn giá và số tháng phát sinh. Người mua cần kiểm tra thời điểm bắt đầu thu, khoản nào nằm trong phí và khoản nào thanh toán riêng.
Ngoài phí quản lý, bảng có thể cần các dòng cho phương tiện, điện, nước, internet, bảo dưỡng trong căn hộ, bảo hiểm tự nguyện và thay thế thiết bị. Người chưa chuyển vào ở vẫn có thể phát sinh nghĩa vụ từ mốc bàn giao hoặc mốc được quy định trong hợp đồng, vì vậy không nên mặc định căn hộ trống có chi phí bằng không.
Chi phí vận hành trong kỳ = tổng các khoản định kỳ + bảo dưỡng, sửa chữa + dịch vụ sử dụng riêng do chủ sở hữu chịu.
Nếu căn hộ được dùng để cho thuê, doanh thu và chi phí khai thác phải nằm trong kịch bản đầu tư riêng. Phương pháp xác định tệp khách, thời gian trống và tiền thuê thực nhận được trình bày trong phân tích đầu tư cho thuê căn hộ; bài tổng chi phí chỉ nhận kết quả đó như một đầu vào, không mặc định tiền thuê bù được khoản vay.
Chi phí cơ hội của vốn tự có
Thanh toán bằng vốn tự có giúp không phát sinh lãi và phí vay, nhưng không có nghĩa vốn không mang chi phí kinh tế. Chi phí cơ hội phản ánh lợi ích có thể nhận được nếu tiền được sử dụng cho một phương án thay thế phù hợp với mức rủi ro của người mua.
Với cách tính đơn giản:
Chi phí cơ hội của một khoản vốn = số vốn thực chi × tỷ suất giả định × thời gian từ ngày thực chi đến cuối kỳ.
Nếu thanh toán nhiều đợt, phải tính từ ngày của từng đợt. Không áp tỷ suất này cho phần vốn vay nếu chi phí phần vay đã được phản ánh bằng lãi và phí, tránh cộng trùng.
Tỷ suất giả định phải được ghi rõ nguồn hoặc lý do lựa chọn. Vì đây không phải khoản được lập hóa đơn, nên cần trình bày riêng với dòng tiền thực chi. Người mua có thể chạy nhiều tỷ suất để xem kết quả thay đổi thế nào.
Quỹ dự phòng theo từng lớp rủi ro
Không có một tỷ lệ dự phòng phù hợp cho mọi hồ sơ. Nên tách ít nhất ba lớp:
- Dự phòng cho các đợt thanh toán và thay đổi thời điểm thu tiền.
- Dự phòng bàn giao, nội thất, sửa chữa và thay thế.
- Dự phòng duy trì sinh hoạt hoặc trả nợ sau khi nhận nhà.
Quỹ dự phòng không phải nguồn chắc chắn dùng để hoàn thành một nghĩa vụ đã biết. Nếu toàn bộ quỹ được phân bổ trước cho một đợt thanh toán, người mua không còn lớp bảo vệ cho rủi ro phát sinh.
Mức dự phòng cần dựa trên độ ổn định thu nhập, quy mô khoản vay, người phụ thuộc, mức độ thanh khoản của tài sản khác và khả năng điều chỉnh kế hoạch. Đây là phần phải cá nhân hóa, không nên sao chép một tỷ lệ chung.
Chi phí thay đổi theo quy mô và số phòng như thế nào?
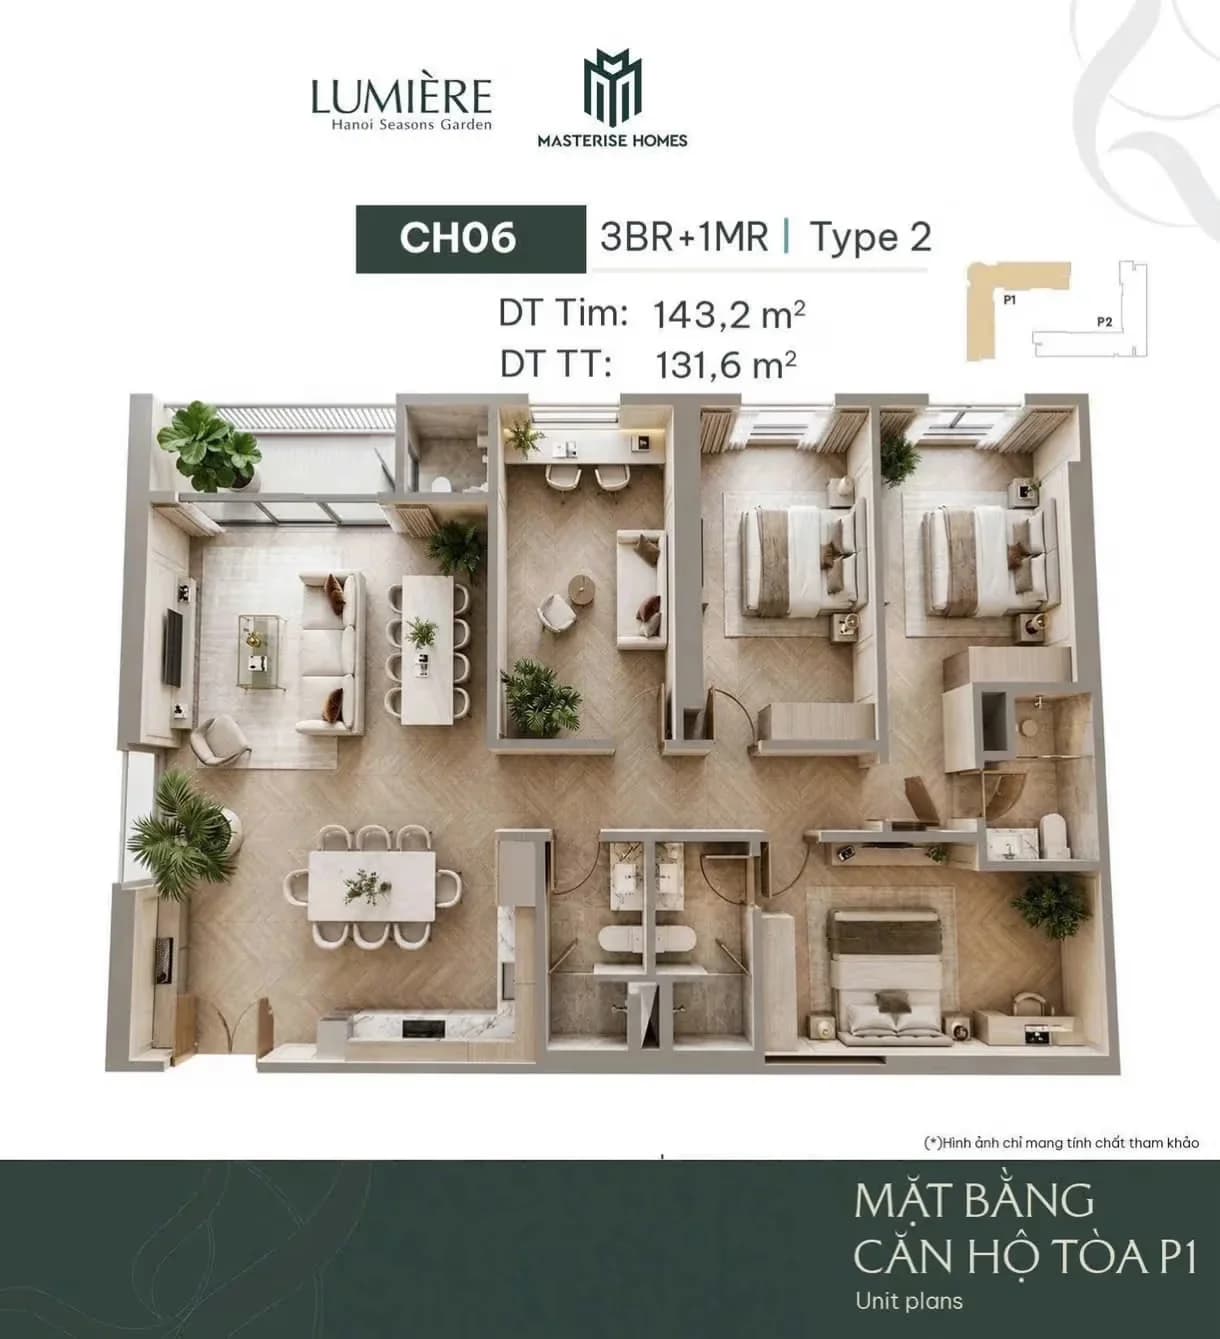
Phần này không chọn loại căn hộ phù hợp mà chỉ xác định các yếu tố làm chi phí thay đổi. Người mua có thể xem các loại căn hộ Hanoi Seasons Garden để nhận diện hệ sản phẩm, sau đó đưa diện tích và số khu chức năng của đúng căn vào bảng tính.
Khoản tăng theo diện tích
Giá trị căn hộ, quỹ bảo trì nếu tính trên giá trị làm căn cứ, một số khoản hoàn thiện và phí quản lý có thể tăng khi diện tích hoặc giá trị căn tăng. Tuy nhiên, quan hệ không phải lúc nào cũng tuyến tính. Một căn lớn hơn có thể có đơn giá khác, nhiều khu vực đặc thù hơn hoặc danh mục bàn giao khác.
Do đó, không nên lấy chi phí của một căn nhỏ rồi nhân theo tỷ lệ diện tích. Cần tách khoản nào thực sự phụ thuộc diện tích và khoản nào phụ thuộc số lượng hạng mục.
Khoản tăng theo số phòng và thiết bị
Giường, tủ, rèm, điều hòa, đèn, ổ cắm, thiết bị và chi phí bảo trì thường tăng theo số phòng. Một phòng đa năng chưa có công năng xác định vẫn có thể làm tăng sàn, rèm, chiếu sáng và chi phí hoàn thiện.
Số phòng cũng ảnh hưởng chi phí thay thế trong kỳ nắm giữ. Nếu mỗi phòng có thiết bị riêng, bảng phải ghi tuổi thọ và năm dự kiến thay để tránh dồn toàn bộ chi phí vào năm đầu hoặc bỏ quên chi phí dài hạn.
Khoản gần như cố định trên mỗi căn
Một số hạng mục như bếp, khu vệ sinh, thiết bị mạng, phí hồ sơ hoặc chi phí khảo sát có thể xuất hiện dù căn hộ nhỏ. Vì vậy, căn Studio có tổng ngân sách thấp hơn vẫn có thể có chi phí nội thất trên mỗi mét vuông cao.
Ngược lại, căn lớn không phải mọi hạng mục đều tăng theo diện tích. Một khoản thiết kế hoặc thiết bị dùng chung có thể chỉ phát sinh một lần. Phương pháp theo hạng mục sẽ chính xác hơn phương pháp nhân đơn giá chung.
Bảng cost driver theo quy mô
| Biến quy mô | Nhóm chi phí chịu tác động | Cách đưa vào bảng | Điều cần tránh |
| Giá trị căn hộ | Dòng tiền mua, quỹ bảo trì, chi phí cơ hội | Dùng giá trị đúng theo hợp đồng và từng đợt | Dùng giá quảng cáo hoặc cộng thuế hai lần |
| Diện tích tính phí | Phí quản lý và một số hạng mục hoàn thiện | Nhập đúng loại diện tích và số tháng | Mặc định dùng diện tích tim tường hoặc thông thủy |
| Số phòng ngủ | Nội thất, thiết bị, bảo trì và thay thế | Lập danh mục cho từng phòng | Dùng một suất đầu tư chung cho mọi phòng |
| Phòng đa năng | Hoàn thiện, chiếu sáng, lưu trữ, thiết bị tùy công năng | Chỉ cộng theo phương án sử dụng đã xác định | Tự coi là phòng ngủ tiêu chuẩn |
| Số khu vệ sinh | Thiết bị, phụ kiện và bảo trì | Kiểm kê theo mặt bằng và bàn giao | Ước tính từ số phòng ngủ |
| Thời gian nắm giữ | Lãi vay, vận hành, sửa chữa, cơ hội | Tính số kỳ và năm thay thế | So sánh các căn trên thời gian khác nhau |
Bảng chỉ cho biết nguyên nhân làm chi phí thay đổi. Sau khi xác định trần ngân sách, quyết định chọn cấu hình nào cần được thực hiện bằng cách chọn loại căn hộ theo nhu cầu, không được suy ra chỉ từ tổng chi phí thấp nhất.
Phân tích độ nhạy theo ba kịch bản
Kết quả tổng chi phí phụ thuộc vào các biến chưa chắc chắn. Thay vì đưa một con số duy nhất, nên tạo kịch bản cơ sở, thận trọng và áp lực cao. Tên kịch bản có thể thay đổi, nhưng định nghĩa phải nhất quán.
Chọn biến có ảnh hưởng lớn
Các biến thường cần kiểm tra gồm giá trị và lịch thanh toán, tỷ lệ vay, lãi suất sau ưu đãi, thời gian vay, chi phí nội thất, ngày nhận bàn giao, phí vận hành, tỷ suất cơ hội, chi phí sửa chữa và giá trị thu hồi nếu có.
Không cần thay đổi mọi biến cùng lúc. Trước tiên, có thể thay một biến để đo độ nhạy, sau đó xây kịch bản kết hợp. Cách này giúp nhận biết biến nào thực sự chi phối kết quả.
Cấu trúc ba kịch bản
| Biến | Cơ sở | Thận trọng | Áp lực cao |
| Lịch thanh toán | Theo hồ sơ hiện có | Một số khoản đến sớm hơn trong phạm vi cần kiểm tra | Dòng tiền tập trung hơn hoặc nguồn tiền đến muộn |
| Lãi suất | Theo điều kiện đã xác minh | Sau ưu đãi hoặc tăng ở mức kiểm tra | Cao hơn và kéo dài hơn giả định cơ sở |
| Nội thất | Theo báo giá và danh mục | Có phát sinh hợp lý | Phát sinh lớn hoặc thay đổi thiết kế |
| Bàn giao | Theo mốc dự kiến | Lệch thời điểm làm thay đổi chi phí | Gián đoạn ảnh hưởng nguồn tiền hoặc nơi ở hiện tại |
| Vận hành | Theo đơn giá xác minh | Tăng theo biên giả định | Tăng và có sửa chữa lớn |
| Chi phí cơ hội | Tỷ suất cơ sở | Tỷ suất thay thế cao hơn | Tỷ suất cao hơn trong thời gian dài |
| Giá trị thu hồi | Không dùng hoặc dùng mức thận trọng | Giảm so với cơ sở | Không đạt mức kỳ vọng và phát sinh chi phí bán |
Kịch bản áp lực cao không có nhiệm vụ dự báo điều tồi tệ chắc chắn xảy ra. Nó kiểm tra xem người mua còn khả năng thanh toán và duy trì quỹ dự phòng khi nhiều biến bất lợi xuất hiện cùng lúc hay không.
Đọc kết quả độ nhạy
Nếu tổng chi phí chỉ thay đổi mạnh khi một biến nhỏ thay đổi, phương án có độ nhạy cao. Nếu phương án chỉ phù hợp khi lãi suất thấp, nội thất không phát sinh và giá trị thu hồi tăng, biên an toàn đang mỏng.
Nên theo dõi ba kết quả: tổng dòng tiền chi ra, mức dòng tiền lớn nhất tại một thời điểm và số dư tiền sau khi giữ quỹ dự phòng. Tổng cuối kỳ không thay thế được khả năng thanh toán tại từng mốc.
Xác định trần ngân sách từ kết quả tổng chi phí
Phương pháp tổng chi phí không được dùng để chỉ định một loại căn. Kết quả chỉ giúp xác định giới hạn tài chính, sau đó chuyển sang bước lựa chọn theo nhu cầu.
Trần vốn ban đầu
Trần vốn ban đầu là số tiền có thể sử dụng trước và trong giai đoạn nhận bàn giao sau khi đã giữ lại quỹ dự phòng cần thiết. Khoản này không nên bằng toàn bộ tiền tiết kiệm.
Người mua cần kiểm tra từng ngày thanh toán thay vì chỉ nhìn tổng vốn. Một phương án có tổng vốn trong giới hạn vẫn không khả thi nếu khoản tiền lớn đến hạn trước khi nguồn tiền sẵn sàng.
Trần dòng tiền định kỳ
Trần dòng tiền định kỳ là mức chi cho khoản vay, vận hành và nghĩa vụ liên quan mà thu nhập thường xuyên có thể đáp ứng trong kịch bản thận trọng. Nếu phải sử dụng tiền thưởng, doanh thu chưa chắc chắn hoặc quỹ dự phòng để duy trì chi phí hằng tháng, trần ngân sách có thể đang bị đặt quá cao.
Không nên dùng một tỷ lệ chung cho mọi người. Ngưỡng phù hợp phụ thuộc tính ổn định thu nhập, người phụ thuộc, nghĩa vụ khác và khả năng giảm chi tiêu.
Trần tổng chi phí trong kỳ nắm giữ
Sau khi cộng các khoản và chạy độ nhạy, người mua xác định mức tổng chi phí kinh tế có thể chấp nhận. Phương án vượt trần ở kịch bản thận trọng cần được điều chỉnh bằng cách thay đổi quy mô, vốn tự có, khoản vay, tiêu chuẩn nội thất hoặc thời điểm mua.
Kết quả tổng chi phí chỉ là bộ lọc tài chính. Công năng, số người ở, kế hoạch gia đình và nhu cầu riêng tư vẫn phải được đánh giá ở bài lựa chọn sản phẩm.
Mẫu bảng tính và checklist xác minh
Một bảng tính có thể bắt đầu với các cột sau:
| Cột | Nội dung | Mục đích |
| Mã khoản mục | Mã duy nhất | Tránh cộng trùng và thuận tiện truy vết |
| Nhóm chi phí | Mua, pháp lý, nội thất, vay, vận hành, cơ hội, dự phòng | Tổng hợp theo cấu phần |
| Giá trị đầu vào | Số tiền, tỷ lệ, diện tích hoặc số kỳ | Lưu dữ liệu gốc |
| Đơn vị | Đồng, phần trăm, mét vuông, tháng, năm | Ngăn sai đơn vị |
| Ngày phát sinh | Ngày hoặc kỳ thanh toán | Lập dòng tiền |
| Công thức | Tham chiếu các ô đầu vào | Giúp kiểm toán |
| Nguồn | Hợp đồng, thông báo, báo giá, văn bản | Xác minh dữ liệu |
| Ngày cập nhật | Ngày dữ liệu được kiểm tra | Nhận biết dữ liệu cũ |
| Trạng thái | Đã xác minh, chờ xác minh, giả định | Đánh giá độ tin cậy |
| Kịch bản | Cơ sở, thận trọng, áp lực cao | Phân tích độ nhạy |
| Ghi chú | Phạm vi, điều kiện, khoản đã bao gồm | Tránh hiểu sai |
Mẫu khoản mục cần nhập
| Khoản mục | Dữ liệu cần nhập | Công thức hoặc cách xử lý |
| Giá trị căn hộ | Theo hợp đồng và phụ lục | Lập từng đợt, không nhập một tổng duy nhất nếu cần dòng tiền |
| Thuế giá trị gia tăng | Theo cách thể hiện trong hợp đồng | Nhập đúng khoản, tránh cộng trùng |
| Quỹ bảo trì | Tỷ lệ và giá trị làm căn cứ | Công thức tham chiếu ô tỷ lệ và ô giá trị căn cứ |
| Lệ phí trước bạ | Tỷ lệ, giá tính, thời điểm | Cập nhật theo quy định và hồ sơ lúc phát sinh |
| Lệ phí, thủ tục khác | Theo thông báo | Nhập trực tiếp, có nguồn |
| Nội thất | Danh mục và báo giá | Cộng từng hạng mục, tách dự phòng |
| Vốn vay | Lịch giải ngân | Theo dõi nguồn tài trợ và dư nợ |
| Lãi vay | Dư nợ, lãi suất, số kỳ | Tính theo từng giai đoạn |
| Phí khoản vay | Biểu phí hoặc hợp đồng | Mỗi phí một dòng |
| Phí quản lý | Diện tích, đơn giá, số tháng | Diện tích × đơn giá × số tháng nếu đúng căn cứ |
| Vận hành khác | Đơn giá và tần suất | Tính theo số kỳ thực tế |
| Sửa chữa, thay thế | Hạng mục, tuổi thọ, năm thay | Đặt vào năm dự kiến phát sinh |
| Chi phí cơ hội | Vốn thực chi, tỷ suất, thời gian | Tính từ ngày của từng dòng vốn |
| Lợi ích tài chính | Chỉ khi có căn cứ | Ghi riêng và tránh doanh thu gộp |
| Giá trị thu hồi | Chỉ trong kịch bản cuối kỳ | Trừ dư nợ và chi phí giao dịch liên quan |
Checklist trước khi sử dụng kết quả
- Đã khóa ngày bắt đầu, ngày kết thúc và đơn vị thời gian.
- Đã dùng dữ liệu của đúng tòa, mã căn và hợp đồng.
- Đã tách giá trước thuế, thuế, quỹ bảo trì và các khoản khác theo định nghĩa.
- Đã chuyển toàn bộ lịch thanh toán thành dòng tiền theo ngày.
- Đã ghi nguồn và trạng thái xác minh cho từng đầu vào.
- Đã đối chiếu danh mục bàn giao trước khi lập dự toán nội thất.
- Đã nhập lịch giải ngân, trả gốc, lãi và phí theo hồ sơ vay.
- Đã tính chi phí vận hành từ đúng mốc phát sinh.
- Đã tách dòng tiền thực khỏi chi phí cơ hội.
- Đã kiểm tra khả năng cộng trùng giữa hợp đồng, nội thất và khoản vay.
- Đã chạy ít nhất ba kịch bản và xác định biến nhạy nhất.
- Đã giữ quỹ dự phòng ngoài số tiền chắc chắn phải thanh toán.
- Đã cập nhật văn bản pháp lý theo ngày nghĩa vụ phát sinh.
- Chưa trừ giá trị thu hồi khi không có kịch bản bán đủ căn cứ.
- Đã rà soát công thức, tham chiếu ô và tổng theo từng nhóm.
Nếu một biến trọng yếu vẫn ở trạng thái chờ xác minh, kết quả cuối cùng phải được ghi là tạm tính. Bảng chi tiết không thể làm một giả định thiếu căn cứ trở thành dữ liệu đáng tin cậy.
Câu hỏi thường gặp
Tổng chi phí sở hữu nên được tính trong bao lâu?
Khoảng thời gian phụ thuộc mục tiêu phân tích. Người mua có thể tính đến bàn giao để kiểm tra vốn ban đầu, hoặc tính năm năm, mười năm hay hết kỳ vay để đánh giá chi phí dài hạn. Mọi phương án đem so sánh phải dùng cùng mốc thời gian và quy tắc ghi nhận.
Quỹ bảo trì có nằm trong giá bán căn hộ không?
Đối với trường hợp thuộc Điều 152 Luật Nhà ở 2023, kinh phí bảo trì 2% được tính riêng với tiền bán và phải được quy định trong hợp đồng. Người mua cần kiểm tra giá trị làm căn cứ, thời điểm nộp và cách thể hiện trên hồ sơ của đúng căn.
Lệ phí trước bạ có luôn bằng 0,5% giá hợp đồng không?
Không. Tại ngày rà soát 19/08/2026, tỷ lệ đối với nhà, đất là 0,5%, nhưng số tiền phải nộp được tính từ giá tính lệ phí trước bạ theo hồ sơ và quy định áp dụng. Không nên mặc định giá tính luôn bằng giá hợp đồng.
Nghị định số 202/2026/NĐ-CP đã được áp dụng chưa?
Chưa tại ngày rà soát của bài viết. Văn bản được ban hành ngày 08/06/2026 nhưng có hiệu lực từ 01/03/2027. Nếu nghĩa vụ phát sinh từ thời điểm đó, người mua phải cập nhật lại căn cứ và cách tính trước khi nộp hồ sơ.
Không vay ngân hàng có cần tính chi phí vốn không?
Không vay giúp không phát sinh lãi và phí vay, nhưng vốn tự có vẫn có chi phí cơ hội. Khoản này nên được trình bày riêng với dòng tiền thực chi và tính từ ngày từng khoản vốn được sử dụng.
Có nên đưa tiền thuê dự kiến vào bảng tổng chi phí?
Có thể đưa dòng tiền cho thuê ròng vào một kịch bản riêng, nhưng không được coi là khoản thu chắc chắn. Mức thuê phải được điều chỉnh theo thời gian trống, chi phí khai thác, sửa chữa và nghĩa vụ liên quan. Quyết định đầu tư thuộc phạm vi phân tích cho thuê, không phải kết luận của bảng tổng chi phí.
Dữ liệu chưa xác minh nên xử lý thế nào?
Giữ nguyên trạng thái “chờ xác minh” hoặc “giả định”, đồng thời chạy độ nhạy để đo tác động. Không nên điền một con số tham khảo mà không ghi nguồn, thời điểm và phạm vi áp dụng.
Bao lâu nên cập nhật bảng tính một lần?
Bảng cần được cập nhật khi có hợp đồng hoặc phụ lục mới, thông báo thanh toán, báo giá nội thất, điều kiện vay, đơn giá vận hành hoặc quy định pháp lý mới. Ngoài ra, nên rà soát trước mỗi cam kết tài chính quan trọng và tại thời điểm thay đổi kịch bản sở hữu.
Loại căn nhỏ hơn có luôn tạo tổng chi phí thấp hơn không?
Không thể kết luận chỉ từ diện tích. Căn nhỏ vẫn có các hạng mục gần như cố định như bếp, khu vệ sinh, lưu trữ và thiết bị. Tổng chi phí phải được lập theo giá hợp đồng, số phòng, danh mục bàn giao, khoản vay, vận hành và thời gian nắm giữ của đúng căn.
Kết luận
Tổng chi phí sở hữu căn hộ Hanoi Seasons Garden không phải một con số lấy từ bảng giá. Đó là kết quả của lịch dòng tiền gồm giá trị hợp đồng, nghĩa vụ theo hồ sơ, nội thất, khoản vay, vận hành, sửa chữa, chi phí cơ hội và quỹ dự phòng trong một khoảng thời gian xác định.
Một bảng tính đáng tin cậy phải cho biết mỗi đầu vào đến từ đâu, có đơn vị gì, phát sinh khi nào và đã được xác minh hay chưa. Sau khi chuẩn hóa công thức, người mua cần chạy nhiều kịch bản, kiểm tra thời điểm thiếu hụt tiền mặt và giữ quỹ dự phòng độc lập.
Kết quả tổng chi phí chỉ giúp xác định trần ngân sách. Việc chọn cấu hình cần quay lại nhu cầu sử dụng, còn quyết định khai thác cho thuê cần một mô hình doanh thu và rủi ro riêng. Trước khi sử dụng số liệu để cam kết tài chính, người mua nên đối chiếu hợp đồng và dữ liệu dự án Hanoi Seasons Garden tại thời điểm thực tế.